


¿Cerrar sesión?
Vas a salir de tu cuenta en este dispositivo.
VMOS: Río Negro informó $53.779 millones de ingresos fiscales en veinte meses
La Agencia de Recaudación atribuyó la recaudación a proveedores y subcontratistas. $14.251 millones fueron coparticipados a municipios, según los datos presentados en Sierra Grande.
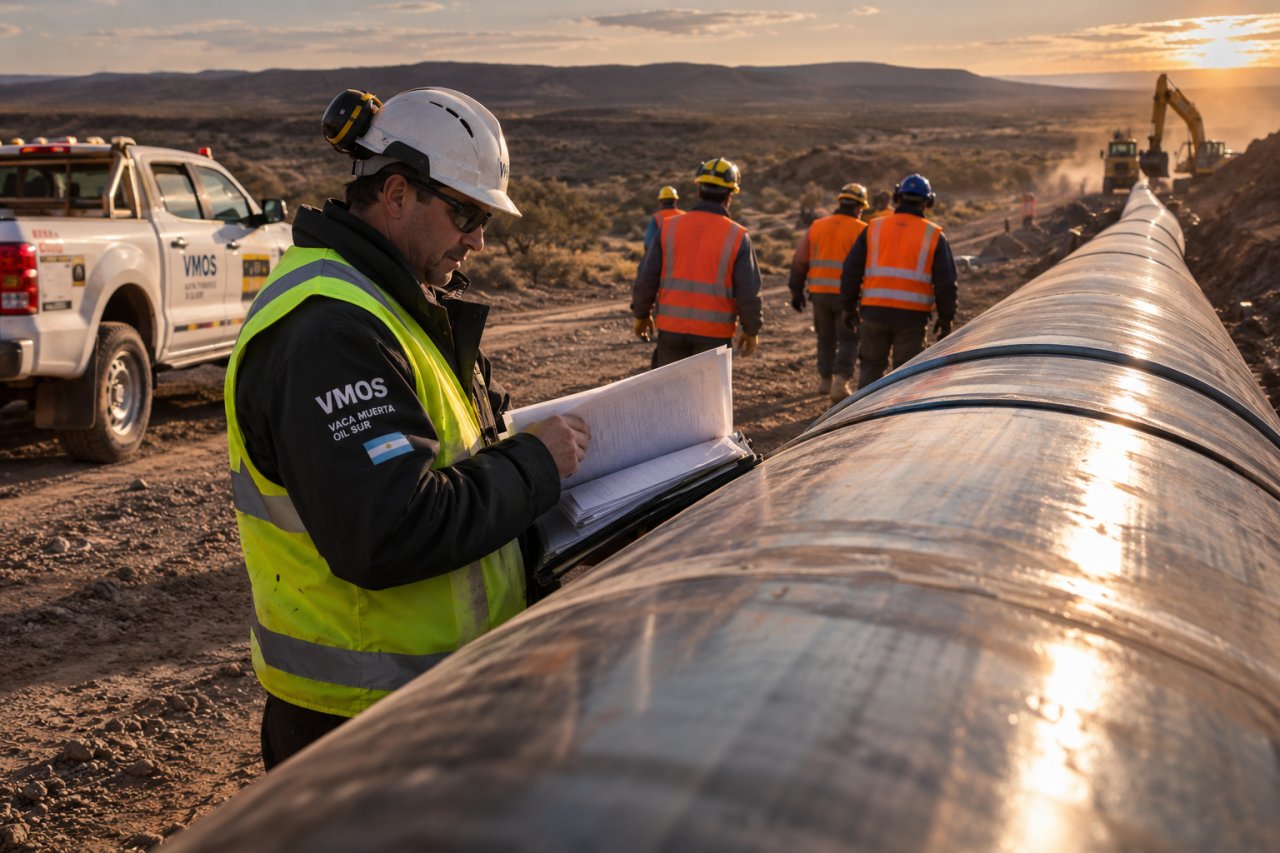
Imagen ilustrativa generada con IA
El desarrollo de Vaca Muerta Oil Sur (VMOS) dejó, según cifras expuestas por la Agencia de Recaudación Tributaria de Río Negro, un ingreso fiscal acumulado de 53.779 millones de pesos durante los últimos veinte meses. La estimación equivale a unos 34,03 millones de dólares, de acuerdo con la presentación oficial reseñada este 19 de noviembre por Diario Río Negro. Se trata de recaudación tributaria atribuida a la actividad del proyecto, no de ganancias netas de la obra.
El dato fue difundido durante la audiencia pública vinculada a Argentina LNG, realizada a comienzos de la semana en Sierra Grande. Allí se describió el efecto fiscal de las inversiones energéticas que atraviesan la provincia. VMOS contempla un ducto para transportar petróleo desde la cuenca neuquina hacia la costa rionegrina y una instalación de almacenamiento en Punta Colorada, un enclave central en este esquema de infraestructura.
La exposición permitió poner números a la relación entre un proyecto de gran escala y las actividades económicas que se organizan alrededor de su construcción. La recaudación presentada no se limitó a las compañías contratadas directamente: también incluyó firmas de servicios y proveedores que participan en etapas de apoyo. Esa diferenciación es importante para entender de dónde provienen los importes informados por el organismo tributario.
De los 53.779 millones de pesos mencionados, 40.779 millones fueron atribuidos a 20 proveedores directos. Otros 13.000 millones corresponden a más de 500 subcontratistas de sectores que incluyen servicios, comercio, logística y gastronomía. Los números forman parte del relevamiento de actividad de la Agencia de Recaudación Tributaria; no equivalen, por sí solos, a un cálculo del empleo creado ni del beneficio particular de cada empresa.
Una parte de esos recursos ya fue distribuida hacia los gobiernos municipales. Según los datos publicados, Río Negro coparticipó 14.251 millones de pesos, presentados también como aproximadamente nueve millones de dólares. La existencia de esa transferencia introduce un efecto que va más allá de la recaudación provincial: los fondos recaudados no permanecen íntegramente en un único nivel de gobierno, aunque la información difundida no detalla cuánto recibió cada municipio.
Para las localidades, el dato de la coparticipación es relevante porque permite distinguir entre ingresos recaudados por la provincia y recursos que se distribuyen de acuerdo con el régimen correspondiente. Sin embargo, el monto general no permite afirmar cómo se gastó el dinero en cada ciudad. Tampoco alcanza para asociarlo automáticamente con una obra municipal particular, una mejora de servicios o un nuevo programa público sin información presupuestaria adicional.
La comunicación fue presentada por el área de Fiscalización de la Agencia de Recaudación Tributaria, encabezada por Ávila, y por su director ejecutivo, Alejandro Palmieri. Según la cobertura periodística, ambos describieron mecanismos de seguimiento de las empresas involucradas y remarcaron la necesidad de controlar el cumplimiento impositivo. El mensaje central fue que la magnitud de las inversiones requiere también un sistema de registro, monitoreo y verificación en territorio.
Entre los indicadores que acompañaron la presentación se mencionó un incremento del 7,5% en el número de nuevos contribuyentes a escala provincial desde el comienzo de las obras energéticas. En la Zona Atlántica, ese crecimiento informado fue del 26%. Las dos cifras se refieren a registros tributarios en ámbitos geográficos distintos y no deben leerse como porcentajes de aumento de la recaudación ni como indicadores directos de nuevos puestos de trabajo.
El mayor crecimiento relativo informado para la Zona Atlántica muestra por qué las autoridades consideran relevante observar las cadenas de contratación cerca de la costa. En una infraestructura que conecta distintas regiones, las operaciones no se reducen al frente principal de obra. El organismo mencionó, entre otros rubros, la logística y la gastronomía. Esas actividades pueden integrar la cadena de suministros, aunque el alcance concreto de cada contrato no fue desglosado en el reporte periodístico.
Según la funcionaria, la División Control Tributario de Obras Energéticas, Mineras e Hidrocarburíferas desarrolla auditorías presenciales y cruces sistemáticos de información. El monitoreo alcanza, conforme a lo informado, a más de 950 empresas contratistas y subcontratistas. Ese universo supervisado no debe confundirse con las más de 500 firmas identificadas específicamente en el cálculo de los 13.000 millones de pesos correspondiente a subcontrataciones.
El propósito declarado de los controles es verificar que las empresas que operan en las obras estén inscriptas y cumplan sus obligaciones tributarias en Río Negro. Las autoridades también vincularon ese seguimiento con la protección de la competencia comercial local. Se trata de objetivos expuestos por el organismo fiscal: la información divulgada no enumera sanciones, infracciones ni resultados individuales de esas inspecciones, y sería incorrecto inferirlos a partir de la cantidad de empresas monitoreadas.
Palmieri vinculó estos registros con la importancia de las inversiones energéticas bajo el Régimen de Incentivo para Grandes Inversiones (RIGI). En su exposición, la provincia aparece como un territorio especialmente involucrado en esos proyectos en relación con su Producto Bruto Geográfico. Esa apreciación corresponde a las autoridades provinciales; la nota consultada no aporta una comparación estadística completa con todas las jurisdicciones que permita construir un ranking independiente.
La mención de Argentina LNG en la audiencia aporta otro elemento para comprender el debate provincial: las autoridades utilizan la experiencia tributaria de VMOS como referencia ante proyectos energéticos de gran dimensión. Pero una referencia no es una proyección fiscal garantizada. Los ingresos registrados para una obra y un período concretos no autorizan a anticipar que otra iniciativa tendrá idénticas contrataciones, plazos, tributos o efectos en el territorio.
Al observar los montos en pesos y su equivalencia en dólares, también es necesario respetar el modo en que fueron comunicados. La fuente original presenta una equivalencia global, pero no desarrolla la metodología de conversión utilizada para todo el período de veinte meses. Por eso, resulta más preciso citar los valores tal como fueron informados que reconstruir una cotización única o atribuir una evolución cambiaria que no aparece explicitada.
El balance oficial es, en definitiva, una fotografía tributaria de la actividad vinculada con VMOS hasta el momento informado. Su valor reside en identificar montos, grupos de proveedores, fondos distribuidos a municipios y mecanismos de control que la provincia dice aplicar. Para evaluar el impacto económico completo todavía harían falta otras mediciones, como gastos de obra, empleo efectivo y distribución territorial de beneficios, que no forman parte de estas cifras fiscales divulgadas.
Referencias
Comentarios (0)
Todavía no hay comentarios. Sé el primero.
Para comentar tenés que estar registrado. La nota se lee sin login.
Entrar con Google Seguir en el tablón