


¿Cerrar sesión?
Vas a salir de tu cuenta en este dispositivo.
El riesgo país superó los 1.000 puntos: qué empujó la caída de los bonos
El indicador pasó de 931 puntos el jueves a superar los 1.000 durante la rueda del viernes. El temor global se combinó con dudas sobre 2027, según reportes financieros.
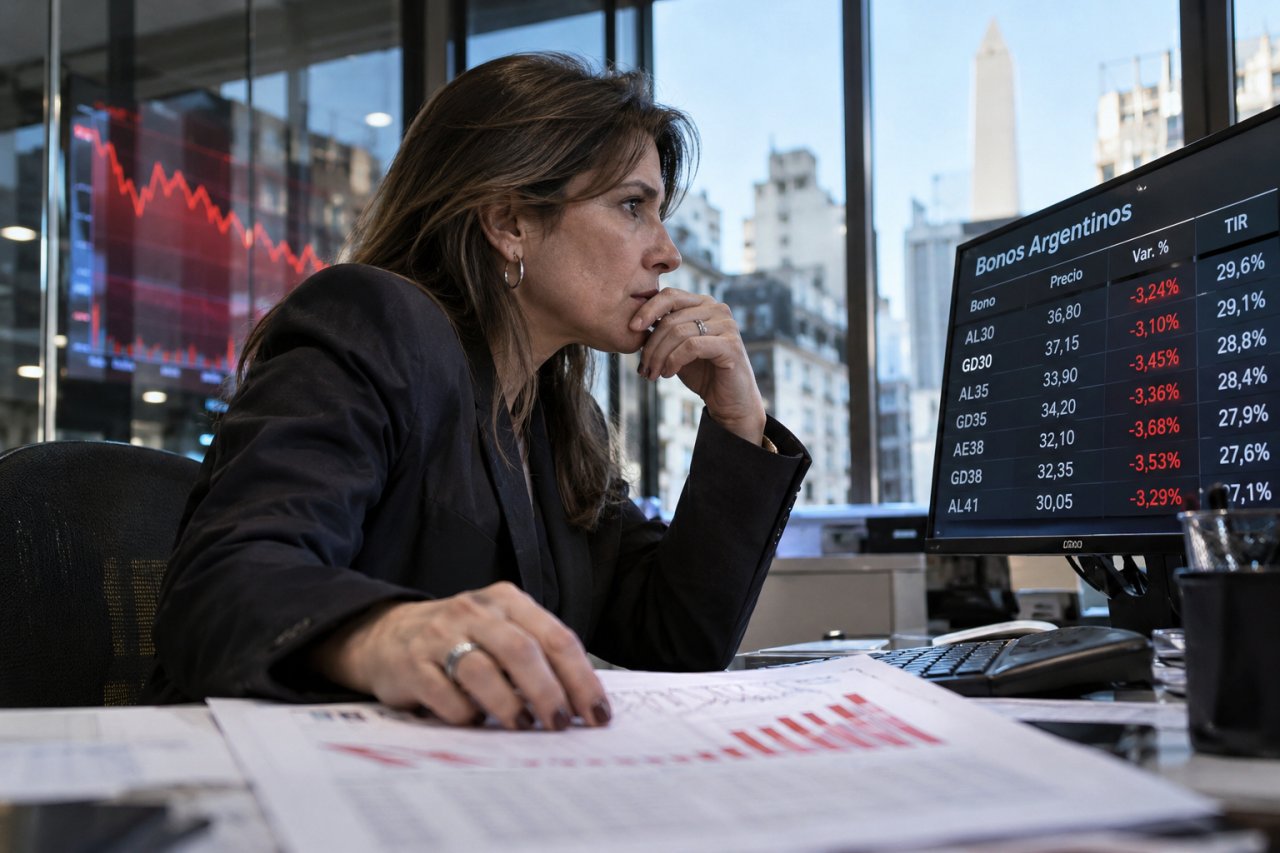

Imagen ilustrativa generada con IA
El riesgo país de Argentina volvió a superar los 1.000 puntos básicos este viernes 20 de noviembre, en una rueda de fuerte caída de los bonos en dólares. El salto reabrió una discusión clave: cuánto responde a la turbulencia de los mercados internacionales y cuánto refleja preocupaciones específicas sobre el financiamiento y el horizonte electoral del país.
El movimiento quedó confirmado por distintos reportes de mercado publicados durante la jornada. Bloomberg Línea informó que a primera hora de la tarde el indicador rondaba 1.025 puntos y que algunos bonos soberanos caían cerca del 4%. El Cronista registró posteriormente una lectura de 1.050 puntos, después de un cierre de 931 el jueves.
Esos valores corresponden a momentos distintos de la misma rueda; no conviene tratarlos como una cifra fija de cierre. El dato central es que se atravesó el umbral de cuatro cifras y que la suba estuvo acompañada por pérdidas significativas en el precio de los títulos públicos argentinos.
El riesgo país mide el rendimiento adicional que exige el mercado para comprar deuda soberana argentina en dólares respecto de bonos del Tesoro estadounidense de referencia. Se expresa en puntos básicos: 100 puntos equivalen a un punto porcentual. Un nivel de 1.000 puntos representa, de manera aproximada, diez puntos porcentuales de sobretasa.
El indicador que sigue habitualmente la prensa financiera es el EMBI elaborado por JP Morgan. Su variación está relacionada con el precio y el rendimiento de bonos incluidos en la medición. Cuando los inversores venden esos títulos y su cotización baja, suele aumentar la tasa que exigirían para mantenerlos o prestar nuevamente al emisor.
No es lo mismo hablar de un riesgo país elevado que afirmar que el Estado entró en default. El indicador refleja una prima de riesgo exigida en transacciones y valoraciones de mercado. Una suba no certifica por sí sola un incumplimiento de pagos, del mismo modo que una caída del indicador no asegura que desaparezcan todos los problemas de financiamiento.
Los mercados internacionales aportaron una parte del problema. Bloomberg Línea describió una jornada de aversión al riesgo, con presión sobre activos financieros de diversos países. Ese clima reduce la disposición de algunos fondos a mantener bonos de economías emergentes, que pueden experimentar movimientos más bruscos cuando cambia el apetito global por riesgo.
Pero la explicación internacional no alcanza por sí sola. Según Bloomberg Línea, los bonos argentinos mostraron retrocesos superiores a los registrados en otros países de la región durante la misma rueda. Eso obliga a mirar condiciones domésticas: los vencimientos de deuda, la capacidad de conseguir dólares y la incertidumbre política ante los comicios de 2027.
La lectura de las tasas por vencimiento permite entender ese temor. Los bonos que vencen más lejos en el tiempo pueden reflejar una prima mayor cuando los inversores perciben incertidumbre respecto del próximo gobierno, del programa económico futuro o de la posibilidad de refinanciar compromisos. No significa que esos escenarios estén definidos: son riesgos que el precio incorpora.
LM Neuquén publicó un análisis en el que atribuyó parte del deterioro a anticipación de incertidumbre electoral. La nota recogió interpretaciones de operadores y referencias al análisis de la consultora Criteria. Esas opiniones deben distinguirse de los hechos medibles: las elecciones de 2027 todavía no ocurrieron y ningún precio de mercado permite asegurar su resultado.
El artículo neuquino también planteó preguntas acerca del programa financiero previsto para 2027 y de las fuentes de fondos para afrontar vencimientos. En este punto, la discusión gira alrededor de la posibilidad de acumular divisas, obtener préstamos o colocar deuda. Son expectativas sujetas a cambios, no una demostración automática de incapacidad de pago.
Al mismo tiempo, la caída de bonos implica que el acceso a nuevo crédito de largo plazo puede tornarse más costoso. Cuanto mayor sea el rendimiento exigido por potenciales compradores, menos conveniente resulta emitir deuda en condiciones similares. Esa dificultad influye en cómo los agentes evalúan la estrategia oficial de refinanciación y acumulación de reservas.
El Cronista señaló que la presión se extendía también a acciones argentinas negociadas en el exterior y al mercado de cambios financieros. Sin embargo, no corresponde presentar cada variación como efecto directo del riesgo país. Los precios de bonos, acciones y monedas responden a una combinación de expectativas, liquidez, noticias y decisiones de distintos operadores.
El antecedente reciente muestra la velocidad del cambio. Según Bloomberg Línea, el indicador había alcanzado aproximadamente 403 puntos en julio de 2026. La distancia respecto de los niveles de noviembre expone cuánto empeoró la valoración del crédito soberano en pocos meses, aunque una comparación aislada no explica cuál fue el peso individual de cada factor.
La jornada también mostró diferencias entre momentos de cotización. El Cronista consignó 931 puntos al cierre del jueves y una suba intradiaria de 119 unidades hasta 1.050 en su actualización. Bloomberg Línea registró cerca de 1.025 en otro momento. Para seguir la evolución, es esencial mirar la hora y el carácter provisional del valor informado.
En la interpretación financiera conviene separar tres planos. Primero, el hecho: los bonos bajaron y el riesgo país subió por encima de 1.000. Segundo, las hipótesis sobre sus causas: nerviosismo mundial, incertidumbre electoral y dudas financieras. Tercero, las posibles consecuencias futuras, que dependerán tanto de la evolución de las tasas como de las decisiones económicas.
También importa no confundir el costo marginal de endeudarse con todos los intereses que paga actualmente el Estado. La deuda existente tiene sus propios vencimientos y condiciones contractuales. El indicador es una señal de mercado relevante para futuras emisiones y reestructuraciones, pero no modifica automáticamente cada obligación ya pactada.
Para las provincias y las empresas, un deterioro de la percepción soberana puede complicar el contexto general en el que buscan crédito externo. Eso no implica que todas enfrenten idéntica tasa: sus balances, garantías, ingresos y condiciones contractuales son diferentes. El alcance concreto debe analizarse emisor por emisor y no extrapolarse sin datos.
El interrogante ahora es si la presión se estabiliza o persiste. La respuesta no puede darse desde una sola rueda. Habrá que observar precios de bonos, condiciones financieras globales, reservas y señales sobre cómo se atenderán los pagos futuros. La barrera de 1.000 puntos fue superada; las causas y su duración siguen siendo materia de evaluación.
Referencias
Comentarios (0)
Todavía no hay comentarios. Sé el primero.
Para comentar tenés que estar registrado. La nota se lee sin login.
Entrar con Google Seguir en el tablón